

9月重卡销约9.5万辆 新能源增量重塑车桥配套
据第一商用车网10月7日发布的初步数据,今年9月我国重卡市场共计销售9.5万辆左右(批发销量口径,包含出口和新能源),环比8月上升约10%,但相比上年同期的10.6万辆下降约10%。总量承压与结构分化并存,正在改变商用车车桥的配套需求。
总量三连降,多重因素叠加
9月是重卡行业今年以来的第四次同比下降,也是"三连降";1—9月累计销量约92.6万辆、同比增长约13%,增速较上半年放缓。
同比下滑的原因并不单一:下半年公路货运需求不振,车队运营盈利性变差;去年同期受国四货车以旧换新推动形成较高基数,而今年国四存量已大幅减少;三季度仍在消化重卡AEBS法规切换的提前透支;柴油与LNG价格走高也抑制了换车节奏,燃气重卡9月实销预计同比下降63%左右。国内终端实销口径下,9月重卡同比下滑接近20%、环比上升19%左右。
新能源与出口成为主要支撑
结构上的亮点集中在两个方向:新能源重卡度过7、8月淡季(两月平均月销量约2.6万辆),9月销量跃升到3万辆以上,预计总销量超过3.3万辆,比上年同期的2.4万辆增长近4成,环比8月上涨20%以上。出口方面,受益于非洲、拉美和中亚等市场拉动,9月重卡海外销量继续保持上涨,当月出口量预计同比增长约21%。
企业端数据与之呼应。福田汽车9月整车销量超5.5万辆,1—9月累计近51.8万辆、同比增长7.9%;整车出口近1.9万辆、同比增长38.9%,1—9月累计出口近16.9万辆、同比增长43.6%;新能源业务9月同比增长52%、累计增长28%。
细分场景同样能印证增量去向。据第一商用车网10月3日援引北斗营运证入网数据(不含出口和军车),9月全国新增新能源重型自卸车2956辆,同比增长30%、环比增长10%,增量仍集中在自卸、搅拌、港口短倒等重载短途场景。
对车桥环节的传导
对车桥厂家而言,总量与结构的背离意味着需求不再均匀。短倒重载工况的特点是低速大扭矩、频繁启停,对桥壳抗冲击、轮端免维护、制动热负荷的要求与干线物流不同。集成式电驱桥的速比匹配与热管理能力,往往比峰值功率参数更能决定车辆能否持续运行。
同时,燃气重卡与燃油车需求走弱,使传统驱动桥的存量替换节奏放缓;新能源部分上量,则要求同一条产品谱系同时容纳传统驱动桥与电驱桥两条线,制造端要适应多品种、小批量切换。
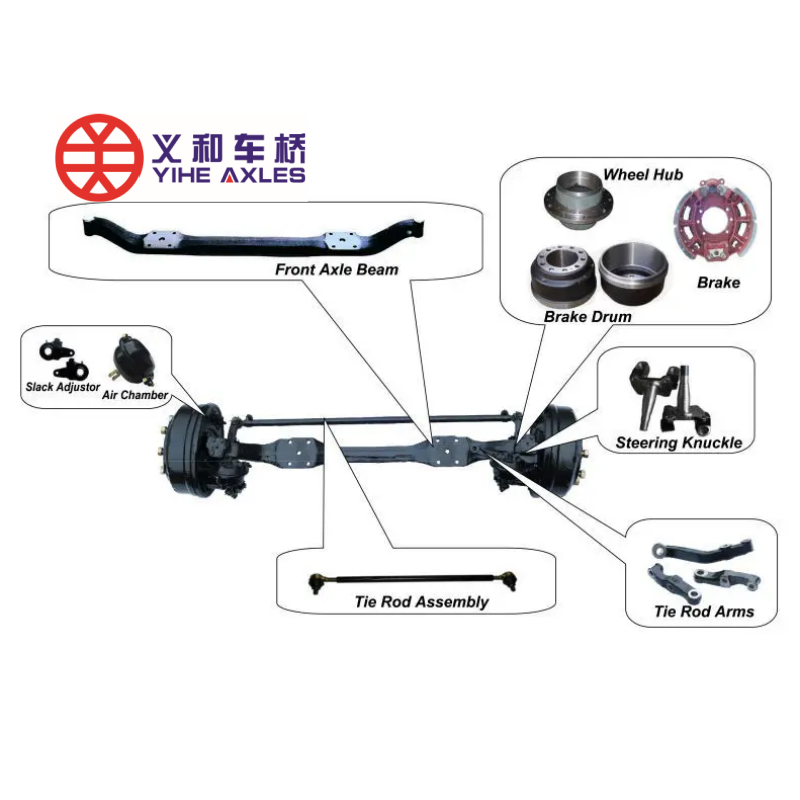
诸城义和车桥长期聚焦商用车前桥与驱动桥类产品。这类结构变化落到制造端,考验的是工艺一致性:桥壳焊接与探伤、齿轮啮合精度与噪声控制、轮端清洁度与密封、台架耐久验证,都需要在产品切换频繁的条件下保持稳定。对汽车前桥厂家来说,整车自重分布与电池布置方式的变化,也让前轴承载与转向匹配需要重新校核。
趋势判断
综合来看,重卡总量短期承压与新能源、出口逆势增长并存,商用车车桥行业的竞争重心正从"能不能供货"转向"在不同工况下能不能稳定供货",产品谱系完整度与制造一致性将比单纯的产能规模更能决定配套位置。
-
车桥常见故障诊断、原因分析与专业维修方案(车桥综合技术指南)
车桥作为商用车、轻卡、重卡、半挂车的核心承载与传动部件,直接决定车辆行驶安全性、承载能力与运营经济性。在实际使用中,车桥异响、漏油、过热、跑偏、抖动、轴承损坏、差速器故障等问题高频出现,轻则影响驾乘体验,重则引发制动失效、半轴断裂等重大安全隐患。义和车桥厂家从故障现象 — 原因分析 — 专业判断 — 维修方案 — 预防措施五个维度
-

义和车桥定制服务流程2026版
邀请核心客户参与新产品研发评审,提前锁定市场需求。
成果:客户复购率达85%,连续5年获“中国机械500强”称号,产品远销100多个国家和地区。
总结:义和车桥以“需求导向、技术驱动、服务增值”为核心,构建从定制化设计到售后支持的闭环服务体系。如需定制轻卡车桥或了解技术细节,访问义和车桥官网提交需求,我们将为您提供一对一解决方案。 -

2026年义和车桥董事长 春节献词
尊敬的全体员工:
大家好!时序更替,新岁待启,在马年春节到来之际,我向大家致以新春的美好祝福!
2025年,智能制造转型加速,AI应用方兴未艾,绿色低碳技术迭代升级,百年未有之大变局势如破竹。时代变化跌宕起伏,全体义和员工勠力同心,始终保持昂扬向上的干事热情,让奋斗落地生花,让耕耘硕果盈枝。我向大家只争朝夕、久久为功的无私奉献致敬! -

义和车桥 诚聘英才
义和车桥 招贤纳士 诚聘英才 职等你来


